sábado, 30 de diciembre de 2023

CMR 23 amplió frecuencias para los HAPS (high altitud platform station)

La Conferencia Mundial de Radiocomunicaciones 2023 (CMR-23), que finalizó el 15-dic -2023, aprobó el uso de estaciones de plataforma de gran altitud (HAPS) en nuevos rangos de frecuencias.

La nueva norma aprobada permite utilizar frecuencias adicionales para HAPS, por debajo de los 2 GHz. Específicamente en las bandas de 694 a 960 MHz, 1,710 a 1,885 MHz y 2,500 a 2,690 MHz. 

SoftBank y su exsubsidiaria HAPSMobile habían presentado en 2019 una propuesta común de la región Asia-Pacífico (APT) para las bandas de espectro HAPS, la cual fue adoptada formalmente como uno de los puntos de la agenda de la CMR-23.

Recientemente, SoftBank anunció un proceso de fusión por absorción de su subsidiaria HAPSMobile. La fusión tiene la intención de promover y ampliar los niveles de inversión para el desarrollo de HAPS.

Softbank acordó en junio 2023 el uso de los satélites LEO y GEO de OneWeb para impulsar el despliegue de soluciones de red no terrestres (NTN) para brindar servicios de comunicación satelital directamente al teléfono.

Nota: SoftBank, grupo de inversión y uno de los principales proveedores de conectividad móvil en Japón.

El ecosistema NTN incluye:  satélites (GEO y LEO),  plataformas HAPS, UAV y drones. Pero los HAPS aportan una serie de ventajas únicas: 

. Llenando un punto óptimo entre las redes terrestres y los satélites 

, Proporciona una cobertura específica de alta capacidad desde 20 km de altura 

. Ofrece una cobertura similar a la de un satélite con un rendimiento similar al de una torre de telefonía móvil

Piense en el ecosistema NTN como un enfoque estratificado para la conectividad global, y los HAPS son la capa intermedia crucial que une el espacio y la Tierra.


ANTECEDENTES

ENERGIA SOLAR para HASP

Para mantener una HAPS alimentada por energía solar funcionando continuamente, su generación de energía debe exceder su consumo. Si bien predecir el consumo de energía de los motores es sencillo, predecir la generación de energía de las células solares es complejo. El sol cambia constantemente de ángulo, los ángulos de instalación de las células solares en la superficie del avión varían y toda la HAPS realiza una rotación de tres ejes (guiñada, balanceo y cabeceo). Si las predicciones son inexactas y la energía se agota, resulta difícil mantener el servicio y la altitud de la aeronave, lo que plantea riesgos importantes. Por lo tanto, es crucial mejorar la precisión de las simulaciones de generación de energía.

SoftBank está desarrollando un modelo de simulación de generación de energía HAPS en colaboración con el laboratorio del profesor Nishioka en la Universidad de Miyazaki, una corporación universitaria nacional. Este modelo de simulación combina la experiencia de la Universidad de Miyazaki en modelos de simulación móviles terrestres con el conocimiento de SoftBank sobre el entorno estratosférico y los aviones. Replica los movimientos de guiñada, balanceo y cabeceo de la aeronave y predice con precisión la radiación solar utilizando una malla 3D que considera la dispersión de la luz solar y los efectos de la autosombra. Esto permite un cálculo preciso de la insolación y el balance energético durante los vuelos HAPS.


Los HAPS  de Aalto Haps - Zephyr

Los HAPS (high altitud platform station) son plataformas ubicadas en la estratosfera, ese espacio aéreo que está arriba del espacio aerocomercial y de los fenómenos meteorológicos. Dependiendo de la geografía y la topografía, puede alcanzar zonas que normalmente cubren entre 150 y 200 torres terrestres de telecomunicaciones con un sola haps.

 La estratósfera también sirve para propiciar conectividad con flexibilidad y de alta calidad, y es la propuesta que la empresa Aalto Haps promueve desde su mismísimo slogan: “El futuro es estratosférico”. 

Hasta hace un par de años los HAPS todavía no tenían la resiliencia y la robustez necesarias para poder hablar de una comercialización a escala y, ahora existe la plataforma llamada Zephyr,  producto insignia de Aalto Haps que ya tiene un récord de 64 días de vuelo.


REGULACIÓN.

Los HAPS son un nuevo ecosistema de conectividad que tiene muchísimas ventajas y sobre la que hay mucho interés, de los operadores móviles sobre todo, pero también de los gobiernos, porque permite reducir la brecha digital en las zonas en las que no hay infraestructura, y también desarrollar casos de uso, como el de industria 4.0 y redes privadas. También de las torretas, que ven una alternativa interesante, importante y costo-eficiente para expandir sus infraestructuras.

Desde el punto de vista de cargas útiles, estamos desarrollando la de comunicaciones, para brindar conectividad; y también sirve para la observación de la tierra, que es un caso de uso cada vez más importante, para vigilar fenómenos meteorológicos o incendios. Por ejemplo, el gobierno de Brasil está súper interesado en su uso para vigilar el Amazonas; y lo estamos haciendo in house. .

Principales diferencias y ventajas, con la satelital LEO

Si comparas lo que significa (en costos) la fabricación de una red satelital en órbita baja, que va entre los 650 satélites de One Web o los 500 que tendrá Telebras en unos años, hasta los miles de Kuipper o Starlink, se está hablando de más de 10.000 satélites. Si se compara, en OPEX o CAPEX, el completar una constelación satelital LEO versus hacerlo con una de estas plataformas haps, como Zephyr, se suma muchísima flexibilidad porque, por ejemplo, no se necesita de un cohete para el lanzamiento u otra cosa más que un aeropuerto, para despegar y aterrizar. Además, las constelaciones tienen una vida útil de cinco a 10 años máximo, y esto también impacta en los costos.

Otro aspecto vinculado a la flexibilidad es el dado por la posibilidad de hacerle cambios, porque al LEO más que por software no se puede, y en los haps sí: se baja, se vuelve a subir a la estratósfera y ya está, es una cuestión de horas o un par de días.

No hay una solución regulatoria global. Habrá países que hagan sus propias consideraciones y que establezcan sus marcos regulatorios. En primera instancia, no hay una solución regulatoria y van a tener que ir estas empresas satelitales a hablar con países específicos para que se puedan dar permisos nacionales para este caso de uso. Y, cuando involucre la frontera, se vuelve más complejo.

Hay una solución regulatoria y hay un punto en la orden del día de la Conferencia Mundial de Radiocomunicaciones 2023 - CMR 23 que se hará en noviembre 2023, donde se analice el uso de diferentes bandas de uso terrestre (2.6, 1.8 y 800), que ya están identificadas para IMT y que son usadas por los operadores móviles. Otra cosa importante es que son bandas que los dispositivos móviles ya tienen y, entonces, no hay que hacer ninguna adecuación y se puede hacer un direct to device real.

La consideración de las tres bandas de la CMR 23 es para la región uno, dos y tres; o sea que tiene impacto en América latina y el Caribe.

La posición de la Citel es en apoyo a la identificación de estas tres bandas para uso de habs, el acrónimo de habs se define como una torre.

El segundo paso, tiene que ver con el acceso a los mercados y las autorizaciones nacionales. No van a tener su propio espectro, que no vamos a proveer servicios al consumidor final, que vamos a trabajar en asociación con los operadores móviles usando su espectro, bajo sus reglas y consentimiento. Es infraestructura, es como torres desde ese punto de vista, no se necesita una autorización ad hoc como tal o un proceso regulatorio muy complejo;  veremos cómo lo reciben los reguladores.

Hay un aspecto vinculado a la aviación.

Si bien estas plataformas no vuelan en el espacio comercial y en la estratósfera no hay un aspecto de congestión, sí se cruza el espacio comercial. Se hablando con agencias y autoridades de tráfico aéreo y otras, como la International Civil Aviation Organization y la Agencia Europea de Seguridad Aérea (la Easa), donde se debate acerca de cómo regular la estratósfera. Esto no quiere decir que no se pueda operar, se tiene que hacer una labor de convencimiento a estas autoridades de aviación civil para que nos permitan operar, mientras que haya una solución global y regulatoria.

Aunque no se necesite infraestructura terrestre,  se necesita un lugar de lanzamiento y aterrizaje de aviones para, por ejemplo, mantenimiento. 

Sobre el caso de uso vinculado a la observación del Amazonas.  Es una tecnología costo-eficiente donde gobiernos y demás ISPs, verán con mucho interés para, por ejemplo, reducir la brecha digital. haps, sirve para hacer de infraestructura terrestre en zonas marginadas y es buena para satisfacer redes privadas de, por ejemplo, una minera o para dar conectividad en aviones y embarcaciones.

El punto de latencia. Si bien los operadores LEO muestran a la latencia entre sus fortalezas comparativas vs los GEO, por estar más cerca de la tierra: entre 600 y 1.200 kilómetros mientras los estacionarios se ubican a 1.200 kilómetros de la tierra. Sin dudas, esto impacta en la calidad y en el throughput. HAPS esta a 20 kilómetros.


 En cuanto a casos de uso y de aplicaciones, se puede ofrecer un servicio 4G y 5G.,  para las redes privadas, para conectividad en zonas marginadas y para  observación de la Tierra. Y sí, también, a servicios de conectividad para la redundancia de urbes y de localidades semi urbanas. O sea, no hay ninguna restricción desde el punto de vista tecnológico; hay que ver qué hace más sentido desde el punto de vista de despliegue de costos.


lunes, 25 de diciembre de 2023

ITU-T G.654 : fibra óptica de pérdida ultra baja

 El desarrollo de nuevas fibras ópticas es un proceso que lleva tiempo y consta de tres etapas principales. Primero, se inicia la investigación teórica y se busca el consenso entre la comunidad académica e industrial. En segundo lugar, se establece la capacidad de producción industrial y se realizan pruebas en laboratorio y condiciones de red en funcionamiento. Por último, se estandariza el producto y se lanza a gran escala en la industria.

Un ejemplo concreto es la fibra G.654. En 2010, se comenzó la investigación sobre fibras ópticas de ultra baja atenuación y alta área efectiva. 

Para 2014, se habían completado las muestras de prototipo y las pruebas de transmisión de laboratorio. 

En 2016, se realizó la primera prueba en tierra de cables ópticos G.654. 

En 2017, la UIT-T publicó el estándar G.654.E. para cable terrestre

Los criterios de pérdida por macroflexión de  las fibras ópticas  terrestres G.654 son sustancialmente más estrictos que los del uso submarino (la pérdida por macroflexión es consistente con  G.652D ), y el área efectiva y los indicadores de atenuación son más amplios que los del uso submarino. 

Las principales diferencias de cada subclase de fibra G.654 se indican en la siguiente tabla.


En los años 2018 y 2019, los operadores de telecomunicaciones y las redes eléctricas llevaron a cabo validaciones bajo condiciones de red en funcionamiento. 

En 2022, la fibra G.654.E se implementó a gran escala en la red, con millones de núcleos por kilómetro.

Este ciclo de desarrollo ilustra la paciencia y dedicación requerida para llevar una nueva fibra óptica al mercado. Dado que el proceso es largo, es esencial anticipar la dirección en la que evolucionará la red óptica en las próximas dos décadas y las nuevas aplicaciones que surgirán.


ANTECEDENTES

G654: fibra óptica de pérdida ultrabaja , utilizado principalmente para cable óptico transoceánico. 

El núcleo común es SiO2 puro, mientras que los ordinarios deben doparse con germanio. 

La pérdida cercana a 1550nm es mínimo, solo 0.185dB / km, la dispersión es relativamente grande, un ataque 17 ~ 20 ps / (nm · km), pero la dispersión es cero en la región de 1300nm.

La fibra G.654 es una fibra monomodo con longitud de onda de corte desplazada, también conocida como fibra de 1550 nm con el mejor rendimiento. 

EC y GB/T clasifican la fibra G.654 como fibra de tipo B1.2. Se utiliza principalmente para sistemas de comunicación por cable óptico submarino sin retransmisión con distancias de transmisión muy largas y en los que no se pueden insertar dispositivos activos y tienen requisitos de atenuación particularmente altos.


Las fibras ópticas  G.654E  tienen dos áreas efectivas diferentes: 110 um2 (A110) y 130 um2 (A130). 

Las fibras A110 y A130 se utilizaron en las líneas troncales de China de 2015 a 2018. Después de 2018, solo se utilizó fibra A130 para construir líneas troncales. 

La fibra G.654E (A130) tiene un área efectiva un 47 por ciento mayor que la fibra G.652D (A80). Bajo la condición de que el efecto no lineal permanezca sin cambios, la potencia óptica de entrada óptima se puede aumentar en aproximadamente 1,7 dB.

La fibra G.654E tiene una atenuación típica de aproximad. 0,02 dB/km menos que  la fibra G.652D   . 

La atenuación de la fibra G.654E es aproximadamente 1,6 dB menor que la de  la fibra G.652D en una sección de amplificador óptico de 80 km.

Debido a que la ubicación de la estación amplificadora óptica en el sistema de transmisión troncal terrestre se define con frecuencia, aumentar la potencia óptica que ingresa a la fibra y disminuir la atenuación de la fibra óptica no puede reducir en gran medida el número de estaciones amplificadoras ópticas. El  OSNR   de la fibra G.654E se puede mejorar en aproximadamente 3 dB en comparación con  la fibra G.652   , suponiendo que la configuración de la estación del amplificador óptico se mantenga esencialmente sin cambios.


 Desventajas de la fibra G.654E

La fibra G.654E tiene una longitud de onda de corte de 1530 nm, lo que limita su uso en longitudes de onda inferiores a 1530 nm. Por el momento, los sistemas de transmisión en la red del área metropolitana con un solo módulo óptico que supera los 100G, como los sistemas de capa central y capa de agregación de backhaul 5G, suelen funcionar alrededor de la longitud de onda de 1310 nm (banda O). Como resultado, la fibra G.654E no es adecuada para su uso en una red de área metropolitana o red de acceso.


El tamaño del mercado de la fibra óptica G.654E es significativamente menor que el de  la fibra óptica G.652D   , lo que contribuye a su alto precio. 

La fibra desnuda G.654E cuesta actualmente casi diez veces más que la fibra G.552D.


Escenarios de aplicación de la fibra G.654E
 
Los cables ópticos que emplean  fibras ópticas  G.654E tienen aproximadamente 15.000 kilómetros de longitud entre los cables ópticos creados por varios operadores en las líneas troncales interprovinciales e intraprovinciales. Esto es suficiente para justificar el uso de fibra óptica G.654E en líneas troncales interprovinciales.

Las líneas troncales intraprovinciales a menudo tienen una tasa de portadora única más baja, un número menor de secciones de amplificador óptico en la porción múltiplex y  requisitos de tolerancia OSNR más bajos   que las líneas troncales interprovinciales. 

Como resultado, la demanda de fibra .654E no es alta. Se sugiere  utilizar fibra de baja pérdida G.652D   (el precio unitario de la fibra desnuda es aproximadamente de 1,5 a 2,0 veces mayor que el del  G.652D normal).

G.654E, no es apropiado para su uso en la transmisión del área metropolitana y acceso, porque utilizan SFP + a 1310 nm.


domingo, 24 de diciembre de 2023

5 factores clave para un enlace de microondas estable

5 factores clave que debe asegurarse para tener un enlace de microondas confiable y estable:

* Selección de frecuencia

Los enlaces de microondas oscilan entre el espectro de 2,4 GHz y 42 GHz. Cuanto mayor sea la frecuencia, mayor será la capacidad disponible, pero al mismo tiempo, el alcance efectivo se reduce y el enlace sería más susceptible a la lluvia o a la alta humedad. Para utilizar una frecuencia, generalmente se obtiene una licencia de las autoridades legales del país.


* Cálculo de la capacidad

La capacidad requerida (Rendimiento de ancho de banda) de un enlace de microondas punto a punto es un parámetro de diseño clave.

A medida que aumenta la capacidad, deberá diseñar el enlace para una SNR más alta (Relación señal/ruido), lo que resulta en la necesidad de equipos y antenas más resistentes.


* Cálculo de la línea de visión y de la pérdida de trayecto

Para enlaces de microondas punto a punto, la antena de los dos lados debe estar en línea de visión entre sí. La línea de visión puede estar limitada por obstáculos naturales o artificiales y también por la curvatura de la tierra, que limita la distancia práctica de los enlaces de microondas a 50-60 km (lo que requeriría alturas de torre de 100 m y grandes antenas parabólicas para lograr).


* Interferencia y desvanecimiento

La interferencia y el desvanecimiento es otro problema que, si no se maneja correctamente, puede afectar considerablemente la confiabilidad del enlace.

Aparte de cuestiones como la zona de Fresnel, el desvanecimiento debido a la lluvia y el desvanecimiento por trayectos múltiples, que requieren una consideración adecuada durante el cálculo de las pérdidas de trayecto, también hay otros factores que causan interferencia, como la instalación de radios adyacentes a otras radios, que afectarían en gran medida a la sensibilidad de recepción de la radio (como cuando intentas escuchar una voz débil cuando estás parado al lado de un gran altavoz que está reproduciendo música).


* Redundancia

La confiabilidad del enlace se puede aumentar considerablemente aplicando redundancia. En frecuencias de 7 GHz y superiores, se pueden conectar radios redundantes duales a la misma antena.

Pero esto no es posible en frecuencias más bajas y deben instalarse dos radioenlaces independientes con suficiente diversidad de frecuencias y espacio.


lunes, 4 de diciembre de 2023

Redes Cuanticas

 Las redes cuánticas, implican la transmisión de información entre dispositivos conectados, utilizando propiedades únicas de partículas subatómicas para el almacenamiento y la transferencia de datos. A través de la superposición y el entrelazamiento de partículas, se establece una conexión altamente segura y eficiente, capaz de superar las limitaciones de las redes clásicas.


Estas redes se utilizan en una variedad de aplicaciones empresariales, desde la criptografía cuántica, que garantiza una seguridad robusta para la transmisión de datos confidenciales, hasta la computación cuántica distribuida, que permite a las empresas realizar cálculos complejos de manera más eficiente y rápida que nunca. Además, las redes cuánticas tienen el potencial de transformar sectores como la logística, la atención médica y la investigación científica, al proporcionar una comunicación y análisis de datos más precisos y rápidos. 


BENEFICIOS

SEGURIDAD CORPORATIVA

La seguridad mejorada garantiza la protección de datos sensibles, lo que es fundamental en un mundo donde la privacidad y la protección de la información se han vuelto cruciales. Al proporcionar una capa adicional de seguridad a través de la criptografía cuántica, las redes cuánticas pueden salvaguardar a las empresas de las amenazas cibernéticas avanzadas y los ataques malintencionados. 

ALTA CAPACIDAD DE PROCESAMIENTO

la capacidad de realizar cálculos complejos de manera más eficiente puede aumentar la productividad y la innovación en múltiples sectores. Las empresas pueden realizar análisis de datos avanzados de manera más rápida, lo que les permite tomar decisiones informadas en tiempo real y adaptarse rápidamente a las condiciones cambiantes del mercado. Esta agilidad y capacidad de respuesta pueden ser la clave para mantenerse competitivos en un entorno empresarial dinámico y en constante evolución. 

REDES DEL FUTURO

Las redes cuánticas aún se encuentran en una etapa incipiente de adopción generalizada. Pero, representan una evolución crucial en la infraestructura empresarial, ofreciendo una combinación única de seguridad mejorada y capacidades de procesamiento avanzadas. 

Según el análisis de mercado realizado por Gartner, la promesa es concreta y deberíamos encontrarnos esta tecnología en su momento de plenitud en los próximos 10 años,


ANTECEDENTES

2021
China creó la primera red cuántica del mundo que abarca 4.600 kilómetros


domingo, 3 de diciembre de 2023

PERÚ: ecommerce 2023

En base a un estudio elaborado por Ipsos, que considera las compras por Internet como aquellas realizadas en páginas web, aplicaciones, y redes sociales, el 57% de los peruanos en zona urbana compra en línea. La cifra sube a 73% entre jóvenes de 25 a 35 años y 68% entre los de 24 y 18 años. El 73% lo hace desde un smartphone.


Fuente;: Ipsos

El 54% del Perú urbano es bancarizado, eso quiere decir que 9,4 millones de peruanos ya tienen al menos una cuenta bancaria, lo que nos ubica en el sexto lugar entre ocho países del continente considerados. A nivel socioeconómico, sube a 89% en el segmento A y baja a 42% en el E. Entre los no bancarizados, cuatro de cada 10 tiene interés en bancarizarse, sobre todo créditos.


ANTECEDENTES

eCommerce Day Perú se realizó del 19 al 21 Junio 2023

El eCommerce Day Perú se realizó del 19 al 21 de Junio. Es una iniciativa del eCommerce Institute co-organizada localmente por la Cámara de Comercio de Lima.

El eCommerce Day Perú congregó a más de 800 líderes de negocios, emprendedores y ejecutivos de empresas quienes accedieron a múltiples talleres y charlas temáticas, intercambio de experiencias, casos de negocios, nuevas tendencias y desafíos del sector para la región y para el mundo de la mano de destacados expositores nacionales e internacionales en el encuentro de comercio electrónico más importante del Perú.


2017


Según estudio de IPSOS Apoyo,  en el Perú ya son mas de 3 millones los compradores onlien.  La penetración de los e-commerce ha crecido en los nivel socioeconómico (NSE)  B y C, ya no es exclusivo del  AB.

El comprador online peruano presentado en el Estudio de Ipsos Apoyo tiene el perfil siguiente: Es del NSE AB, entre 25 a 35 años. Es trabajador dependiente y más del 50% son Millenials conectados al mundo digital a través de un smartphone. Son usuarios activos de  Facebook y Whatsapp.


Las categorías más compradas según el estudio de Ipsos Apoyo son:
Moda (calzado y ropa)
Electrónica(celulares y accesorios)
Hogar (juguetes y electrodomésticos)
Viajes (boletos de avión).
Mobile Commerce (M-Commerce)

Las apps mas usadas según Ipsos Apoyo. Encabeza el listado apps de video, series y películas (73%) y apps de música (67%), seguido por las apps de mensajería (68%) y las apps de GPS y mapas (61%). También destacan las apps de juegos (57%) y taxis (39%).

La app más usada es predominantemente Facebook (95%) seguido por Youtube (86%), Whatsapp(85%), Twitter(46%), Netflix (40%) e Instagram (40%). Otras apps con uso destacado son Spotify (25%), LinkedIn (21%), Snapchat (20%) y Waze (17%)

Mientras que otro estudio de la Consultora GFK  nos muestran que el 69% de los Millenials están conectados y de estos, la mayoría son Limeños del NSE AB.  Los Millenials investigan en Internet antes de comprar (69%) y comparan precios (67%). Suelen ser menos leales a cualquier retail porque buscan la mejor relación precio-calidad (15%) por ello realizan una compra inteligente.

El estudio de GfK presenta dos razones primordiales para la compra online: ahorran tiempo (29%) y dinero (27%). ¨Pero, al comprar en internet se vuelven menos leales a las marcas ya que se guían por promociones o ofertas.


Las páginas web más usadas para comprar, según  Estudio de GFK (solo centrado en Millennials), con cifras al 2017: Linio (30%), Saga Falabella (23%) y Amazon (17%)

La agencia Euromonitor en el 2014 muestró que la participación de mercado para e-commerce en el Perú era encabezada por Amazon (26.5%), y seguido  por saga Falabella y iStore.


E-COMMERCE DAY 2016

Daniel Falcon, gerente de la  investigadora Neo Consulting indicó que el  Perú existen más de 1,000 empresas dedicadas al comercio electronico,  pero muchas de ellas tienen una oferta insuficiente y descuidada. Los nuevos modelos de negocio, como el de cupones de descuento establecido por Groupon, han tenido una gran acogida junto con los ‘retail’ (Ripley y Sagabella) , por eso creo que hoy existe una oportunidad para crear otros nuevos modelos en diversas categorias, sobretodo atendiendo a las redes sociales y al Internet movil". Neo consulting estima que el medio de pago más usado localmente es la tarjeta de crédito (80%), seguido por safetypay (31%) y paypal (22%).

Hernan de Ponti, gerente de Grupalia Peru indicó que las actividades de comercio electronico en el Peru solo llegan a representar el 1% del total en Latinoamerica.

En eCommerce StartUp Competition en Ecuador fueron premiados.
El ganador: VETPLACE.PE – www.vetplace.pe ( Serviios para mascotas)
1ª Mención: DEVCODE – www.devcode.la  ( MOOC cursoa virtuales)
2ª Mención: TECNIFACIL – www.test-tecnifacil.com ( Asistencia técnica al hogar)


Estrategias estrategias digitales para comercio electrónico. 20 frases de Sergio Grinbaum CEO de Think Thanks


E-COMMERCE PERU -MALLS ON LINE

 JUNTOZ.COM
El 2015, las ventas de e-commerce de las empresas de retail en el Perú cerró con US$ 197 millones, según IAB (Interactive Advertising Bureau).  En este contexto surge  Juntoz.com, el primer mall online en el Perú, que busca potenciar el comercio electrónico del retail.

Juntoz.com proyecta, en sus primeros 6 meses de operación, alcanzar el millón de visitas al mes y mil pedidos diarios, según Fernando D’Alessio, fundador y CEO de la firma.

Se enfoca en abrir tiendas de marcas y retailers en un solo sitio. lleva el concepto del mall tradicional físico al canal online. En un mall físico te dan un espacio y en ese espacio tú pones tu stock, te encargas del branding, de tus precios, de las promociones y tú manejas tu propia tienda. Ese mismo concepto llevado al mundo online. Proyectan  tener 400 a 500 tiendas

Marcas afilidadas: Oeschle. Platanitos, Triathlon, Coolbox, Perfumerías Unidas, Quicksilver, Roxy, DC shoes, Vans y Vitorinox


El tráfico está en 50,000 visitas al mes, 
la tasa de conversión debería estar bordeando el 1-2% en un día promedio.
La comisión por ventas [le cobran a la marca]no supera el 10%.( incluye comisión de tarjeta 4 y 5%).

Parte de la estrategia de masificar esta nueva plataforma es usar a nuestros socios comerciales que tienen sus tiendas [físicas]. También usar a nuestros socios en pagos, que son los bancos con los que trabajamos. Y usar a los mismos operadores logísticos. Asimismo, estamos trabajando en los diferentes canales de marketing y estamos empezando a desarrollar estrategias en puntos de venta físicos [estar presente en las tiendas físicas de los retailers para comentarles sobre el mall online].

OTROS MALLS:  Guia Perú (siendo MallPeru fue adquirido por ViaBCP y se convirtió en ViaCompras en el 2001 aprox.) y PeruPlaza.com de CosapiData


2014

Segun Visa el comercio electrónico movió US$ 50.000 millones en el mundo y los mercados de habla hispana US$ 30.000 millones”.


El 18% de las operaciones se realizan a través de PayPal.


E-COMMERCE EN PERU - 2015
 US$1.300 millones el 2015 en Perú, estimó el gerente general de PayU Perú, Rafael Hospina.
  mayores volúmenes de transacciones en los segmentos de aerolíneas y ‘retailers
PayU ha acortado el número de pasos para efectuar una operación, sin descuidar su seguridad.
“Hemos hecho una alianza con Visanet y Procesos MC para que todas las transacciones sean canalizadas por ellos dos a través de nosotros. 


2014


SAFETYPAY
PAYPAL
2CHECKOUT


sábado, 2 de diciembre de 2023

Los 25 mayores fabricantes de armas - 2022

 Los 25 mayores empresas fabricantes de armas - 2022


Tener en cuenta que el gráfico muestra los ingresos de defensa de cada empresa , y no los ingresos totales. Esto se debe a que muchas empresas como Boeing también generan ingresos de industrias y sectores no relacionados con la defensa

USA

USA tiene constantemente el mayor presupuesto militar del mundo , por lo que no sorprende que las empresas estadounidenses dominen esta clasificación. 

Lockheed Martin

Formada en 1995 mediante la fusión de Lockheed Corporation y Martin Marietta.

Si bien es conocida principalmente por producir aviones de combate avanzados como el F-35, la compañía también está trabajando con la NASA en la nave espacial Orion.

RTX (anteriormente Raytheon Technologies)

Raytheon produce una amplia gama de equipos militares, incluido el sistema de misiles antitanque portátil Javelin .

Según el CSIS , USA ha suministrado 7.000 Javelins a Ucrania, lo que equivale aproximadamente a un tercio de sus existencias.

Northrop Grumman

Formada en 1994 mediante la fusión de Northrop y Grumman Aerospace, esta empresa es conocida por desarrollar el bombardero furtivo B-2. En agosto de 2023, la empresa abrió una oficina en Taiwán para “acelerar el acceso a las tecnologías de la empresa”.

CHINA

Las tres principales empresas de China en este ranking son todas empresas de propiedad estatal.

Corporación de la Industria de la Aviación de China (AVIC)

AVIC es la empresa aeroespacial y de defensa más grande de China y también ocupa el puesto 150 en Fortune Global 500 (2023).

Chengdu Aerospace Corporation, una subsidiaria de AVIC, produce el primer caza furtivo operativo de China, el J-20 .

Grupo de Industrias del Norte de China (CNIG)

CNIG opera a nivel internacional bajo el nombre de Norinco Group .

En 2003, Norinco fue sancionado por la administración Bush por supuestamente suministrar a Irán tecnologías de misiles.

Grupo de Industrias del Sur de China (CSIG)

CSIG produce vehículos militares, municiones y otros equipos.

La empresa también es propietaria de Changan Automobile , una importante marca de automóviles en China y uno de los mayores productores de vehículos eléctricos del mundo .

Otros aspectos destacados

Dos empresas europeas en esta lista que no suelen estar asociadas con la industria de defensa son Airbus y Rolls-Royce .

Airbus es uno de los mayores productores de aviones comerciales del mundo y es ampliamente utilizado por las principales aerolíneas junto con las ofertas de Boeing. En lo que respecta a la defensa, Airbus produce una variedad de drones, cazas y transportes militares.

 Rolls-Royce es un importante proveedor de motores aeronáuticos y navales, y diseña los sistemas de propulsión nuclear para la flota de submarinos del Reino Unido.

En realidad, no tiene ninguna afiliación con Rolls-Royce Motor Cars, que actualmente es una filial de BMW. La empresa original atravesó dificultades financieras en los años 1970, lo que llevó a la separación de los negocios de automóviles y motores de aviación.


Que país exportó más armas los últimos 5 años ( 2018-2022)?


Y los mayores importadores son


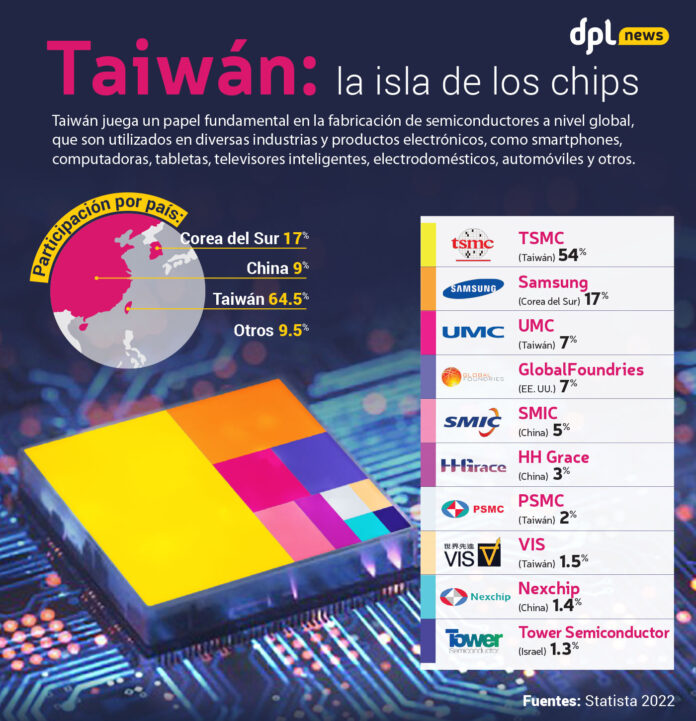
10 fábricas de semiconductores más grandes en 3 países asiáticos

La mayoría de las 10 fábricas de semiconductores más grandes del mundo tienen su sede en sólo tres países asiáticos y representan el 90% de los ingresos totales de la industria al 1T-2023


ANTECEDENTES

DIC 2021:  El 2022 podría ser  "El año de los chips"

El 2022 podría ser  «El año de los chips» dada su enorme importancia estratégica y sus posibles consecuencias sobre la geopolítica.


Hablamos de una industria muy fragmentada geográficamente entre sus 3 fases (diseño, fabricación y ensamblaje/pruebas), con enormes interdependencias y distintos factores críticos. Si en la fase de diseño priman el software y las patentes, y está sobre todo en manos de compañías norteamericanas y europeas; en la fase de fabricación lo más crítico es la producción de complejísimas máquinas de fotolitografía y los procesos industriales relacionados con su uso, en manos de compañías surcoreanas o taiwanesas.

 ARM Holdings, una de las compañías más importantes en diseño de chips, radicada en el Reino Unido y creada en 1978, tiene en suspenso su venta a una compañía norteamericana debido a preocupaciones por los intereses de seguridad del país, a sus posibles implicaciones monopolísticas y a la oposición de su subsidiaria china, controlada en su mayoría por fondos de inversión de ese pais.

ASML Holding, la compañía holandesa que fabrica las máquinas para fabricar chips, tiene prohibido exportar a China, pero tiene a uno de sus principales clientes en Taiwan; y la taiwanesa, TSMC, se ha convertido, junto a la surcoreana Samsung, en la que mejor gestiona la fabricación de los chips más punteros, los que son capaces de utilizar tecnologías por debajo de los 10 nanómetros. Esto convierte a Taiwan en un territorio estratégico que, además de las históricas tensiones con China para su reunificación, debe hacer frente a las exigencias de USA que intentan evitar que exporte sus productos a China.

Una estructura así, completamente desacoplada, plagada de interdependencias y sujeta a intereses estratégicos y militares complejos, es la que está en el interior de cada vez más de los aparatos y dispositivos que utilizamos a diaro. Hoy, todo tiene un chip, desde un automóvil, un smartphone, un wearable o una cámara. Detén el suministro de chips, y puedes encontrarte, con cientos de fábricas cerradas y perdidas billonarias en todo el mundo. En la mayoría de la obsoleta industria automovilística, hablamos de chips de más de 20 nanómetros, completamente superados tecnológicamente, pero en otros, como en ordenadores o smartphones, hablamos de la posibilidad de obtener importantísimas ventajas competitivas.

La pandemia ha provocado ya tensiones en los suministros de chips que han convencido a numerosos gobiernos de que tienen necesariamente que hacer algo para garantizar el suministro de un producto tan estratégico.

El 2022 va a ser un año muy interesante para la industria. Por un lado, enormes crecimientos en volumen derivados de una mayor demanda. Por otro, tensiones geopolíticas entre bloques para obtener el acceso a una tecnología estratégica. Y por otro, compañías que amenazan cada vez más con ignorar las demandas de los estados y vender a todo aquel que tenga dinero para pagar sus productos. Un escenario sin duda interesantísimo, y con muchísimas consecuencias potenciales.


ANTECEDENTES

2015

SMIC (Semiconductor Manufacturing International Corporation) el mayor fabricante chino de chips, se ha asociado con Huawei, Qualcomm e IMEC (centro belga de investigación y desarrollo (I+D)), para crear un centro con el objetivo de ayudar a desarrollar y producir nuevas generaciones de semiconductores avanzados que funcionen como los cerebros de numerosos productos electrónicos, como smartphones y servidores.

La empresa conjunta SMIC Advanced Technology Research & Development se centrará en la próxima generación de tecnología de fabricación de chips de 14 nanómetros, pues actualmente SMIC produce procesadores en la escala de 28 nanómetros, mientras que la competencia ya realiza los envíos de chips de 16 y 14 nanómetros.


Empresas chinas como SMIC se han quedado en gran medida detrás de rivales como Samsung e Intel, entre otros motivos, por las restricciones a la exportación de herramientas y máquinas sofisticadas requeridas para producir los chips más avanzados. 

El proyecto de I+D se conducirá en la línea de producción de SMIC, fabricante que tendrá los derechos para licenciar la propiedad intelectual resultante, ayudando a facilitar la producción en masa de chips de 16 y 14 nanómetros en China en 2020.

IMEC, el socio belga, es un instituto de investigación sin fines de lucro conocido por haber ayudado a las técnicas pioneras que apoyan en la producción de algunos de los procesadores más pequeños y más sofisticados del mundo.

La compañía, que estará ubicada en Shanghai, será propiedad mayoritaria de SMIC.


Tsinghua Unigroup ofrece 23.000 millones por Micron
 
 La empresa estatal china Tsinghua Unigroup Ltd ha ofertardo  de 23.000 millones de dólares para adquirir el fabricante estadounidense de chips de memoria Micron Technology,

Micron fabrica una gran parte de sus chips en Estados Unidos, pero también cuenta con grandes instalaciones de fabricación de obleas en Asia, en lugares como Singapur y Taiwán. En China continental, sólo cuenta con una fábrica de montaje.
Tsinghua Unigroup, fundada en 1988 por la elitista universidad china de Tsinghua, se convirtió en el mayor diseñador de chips del país en 2013 tras comprar dos de las mayores empresas de chips para móviles de China, Spreadtrum Communications y RDA Microelectronics.