miércoles, 11 de mayo de 2016

HCIS: Mercado de los Sistemas hiperconvergentes integrados

Según Gartener el  Mercado de los sistemas hiperconvergentes integrados (HCIS -  HyperConverged Integrated Systems) crecerá un 79% hasta alcanzar casi 2.000 millones de dólares en 2016.

HCIS  tendrá un crecimiento más rápido entre los sistemas integrados, y alcanzará casi 5.000 millones de dólares en 2019, lo que representará el 24% del total de los sistemas integrados.

Gartner define HCIS como una plataforma de oferta de recursos informáticos y de almacenamiento compartido, basado en el almacenamiento definido por software, cálculo definido por software, hardware común y una interfaz de gestión unificada.

Los sistemas hiperconvergentes aportan su valor más importante a través de herramientas de software, que se dan uso mediante el hardware subyacente.

"Estamos en la  3ra fase de los sistemas integrados, esta evolución presenta la infraestructura TI y las operaciones líderes en un marco que hace evolucionar a sus implementaciones y arquitecturas", afirma Andrew Butler, vicepresidente y analista de Gartner

La tercera fase de sistemas integrados aportará infraestructuras dinámicas, que ofrecen además bloques modulares y desglosados de desarrollo de hardware, la entrega guiada de aplicaciones y la optimización económica continua.

A pesar de las altas tasas de crecimiento del mercado, algunos casos de utilización de HCIS han sido muy limitados, causando silos con la infraestructura existente. Su progresión dependerá de múltiples avances de hardware y software, como la creación de redes y organizaciones definidas por software.

En última instancia, la infraestructura subyacente desaparecerá para convertirse en una herramienta maleable bajo el control de la inteligencia y el software automatizado.

"HCIS no es un destino, sino un camino evolutivo", ha dicho Butler.


HYPERFLEX DE  CISCO 

En la Conferencia anual de partners, CISCO puso el énfasis en el objetivo de mantener su relevancia en el centro de datos y su presencia en la nube, un área que cada vez le es más esquiva.

Cisco anunció su ingreso a la categoría de sistemas hiperconvergentes, un mercado que se estima vale más de US$ 5.000 millones al año, por medio de HyperFlex. La hiperconvergencia es un sistema definido por software que integra los recursos de cómputo, almacenamiento, redes y virtualización, así como otras tecnologías en un único sistema, y el cual se despliega en una caja de hardware.


La convergencia es una estructura de elementos separados –cómputo, redes y almacenamiento- diseñados para trabajar en conjunto. El objetivo de la hiperconvergencia es el de permitir a los departamentos de IT aumentar la eficiencia, reducir la complejidad operativa y crecer rápidamente para satisfacer las demandas crecientes de los usuarios. Las principales compañías que compiten en este nuevo segmento son Nutamix, SimpliVity, Scalecomputing, Nimboxx y VMware, entre otras.


Cisco tiene presencia en este mercado a través de alianzas, especialmente con NetApp y Vblock. Sin embargo, FlexPod, el cual ofrece Cisco con NetApp, está decreciendo aceleradamente y por otro lado es inminente la desaparición de Vblock, debido a la adquisición de EMC por parte de Dell. Vblock, una alianza entre Cisco, VMware y EMC entrega en un solo rack convergente capacidad de cómputo, almacenamiento y conectividad.

De aquí que Cisco haya tenido que buscar nuevas salidas con Cisco HyperFlex, construido sobre la plataforma Unified Computing System, que busca simplificar la automatización de políticas a través de la red, el cómputo y el almacenamiento.


En esta categoría de sistemas hiperconvergentes, Nutamix, fundada en 2009 lleva la delantera. El sistema hiperconvergente de Nutamix es fundamentalmente una solución de software que se despliega en las cajas blancas de Supermicro, y la cual puede crecer por containers que se adoptan automáticamente el uno al otro. El software se va adaptando a cada container generando un solo pool de cómputo y almacenamiento. Con Nutamix se elimina la latencia, o el tiempo que toma a la red transportar las cargas de trabajo, al utilizar solamente un switch para conectarse con la nube pública. La latencia era el principal reto que tenía Cisco en VMware.

En el centro de datos existen hoy, 7 o más herramientas de gestión. Y este es precisamente el problema que las redes definidas por software, SDN (Software Define Networking) quiere resolver, o por lo menos es su objetivo a largo plazo: contar con un solo sistema que administre todo el centro de datos y la nube pública. Esto es lo que entrega Nutamix desde 2009 y que ahora busca entregar Cisco por medio de HyperFlex.

Cisco, como todos los demás fabricantes de la industria, está tratando de resolver el problema de automatización y orquestación. La dificultad en automatizar y orquestar la nube privada es lo que ha permitido el éxito de la nube pública, donde todo se hace en segundos y no meses.

Cisco anunció que pagará US$ 260 millones por adquirir el startup CliQr, compañía que ofrece una plataforma de software para modelar, desplegar y administrar nubes, aplicaciones y usuarios. El software de CliQr permite a las empresas evaluar el precio y desempeño de los principales proveedores de nube como Google, AWS y Microsoft y determinar cuál es la mejor opción. Este tipo de software es muy necesitado por las empresas que buscan mayor flexibilidad en sus centros de datos y no casarse con un solo proveedor, reduciendo costos en el proceso. Y aunque Cisco ya había adquirido Metacloud, empresa que hace las mismas labores que CliQr, orquestar cargas de trabajo en el centro de datos, la diferencia está en que Metacloud cobra como servicio y no como una licencia, como en el caso de CliQr.

El centro de datos es casi el único negocio de Cisco que está creciendo. Sin embargo, el crecimiento es en el segmento de blades y no de redes. De aquí que los anuncios de HyperFlex, CliQr y los nuevos switches Nexus de 10/25/40/50/100 Gpbs y listos para SDN, sean tres movimientos determinantes para el futuro de Cisco.


-

martes, 10 de mayo de 2016

NEXTEL perdió US$ 36,6 millones en 1T-2016

NII Holdings ( Nextel) reportó ingresos en el 1T-2016 por 227 millones de dólares, un Oibda negativo de 8 millones de dólares y una pérdida neta trimestral de 36,6 millones de dólares —la pérdida operativa del período totalizó 54 millones de dólares—.

Las inversiones de capital totalizaron 8 millones en el trimestre
Tras la venta de Nextel Argentina, la única operación remanente de NII Holding, Nextel Brasil, reportó una facturación de 220,5 millones de dólares, que se comparan negativamente con los más de 340 millones de dólares reportados en 1T-2015. Las ganancias de la operación brasileña fueron de 3,8 millones de dólares en 1T-2106, apenas por encima de los 3,5 millones de dólares reportados en el 1T-2105.
El ARPU de Nextel Brasil alcanzó 16 dólares en el trimestre, que se compara negativamente con un ARPU de 23 dólares registrado en 1T-2015. Este cambio, explicó NII Holding, se debe a una devaluación anual del 37% de la moneda brasileña. El churn se incrementó hasta 4,37 % en el primer trimestre, impulsado por las desconexiones tanto en iDEN como en 3G.

Nextel Brasil registró 4 millones de suscriptores al cierre de marzo de 2016, de los cuales 2,7 millones están conectados a la red 3G y 1,3 millones a la red iDEN

ANTECEDENTES

En set 2014  la matriz de Nextel, NII Holdings de USA se acogió al capítulo 11 de la Ley de Quiebras. NII Holdings es propietaria de Nextel en México, Argentina y Brasil. que  podrán seguir operando como lo viene haciendo: con sus planes y propio crecimiento.


sábado, 7 de mayo de 2016

EUROPA: Mercado de Telecomunicaciones


LA TASA GOOGLE o CANON AESE

En 2014 España decidió aprobar la Ley de Propiedad Intelectual, que incluía el Canon AEDE, más conocido como Tasa Google. La idea era obligar a Google a pagar por indexar a medios de comunicación españoles, objetivo perseguido por los editores españoles. Ahora es la Unión Europea , a través de la Comisión Europea, quien valora implantar la Tasa Google en todo el continente.

La Comisión Europea realizó una consulta pública al respecto a lo llamado  derechos conexos, que es el concepto utilizado en el mundo anglosajón para referirse a la propiedad intelectual, en el sector editorial. Es el argumento de los propietarios del contenido para querer cobrar por la difusión del mismo en webs registradas dentro de la Unión Europea.

Actualmente el consenso es cada vez más claro en torno al Canon AEDE: ha resultado ser un fracaso. Google News cerró su servicio en España tras la aprobación de la Tasa Google y los medios de comunicación adscritos no han visto un euro, pero sí han perdido algo por el camino: tráfico web. Pese a ello, no se rinden y ahora quieren dar el salto a la Unión Europea.

La consulta ya se ha cerrado, y de momento no hay datos sobre su resultado. Esta iniciativa por parte de la Comisión Europea tiene lugar en medio de la tormenta que se produce actualmente en torno a empresas como Google, señaladas por utilizar todos los métodos existente de ingeniería fiscal para pagar menos impuestos.


MERCADO UNICO DIGITAL (DSM - Digital Single Market)

El estandar GSM, que resolvía por la vía tecnológica y del consenso el uso del móvil en toda Europa, hizo innecesaria la drástica medicina corporativa que se impuso en EEUU para garantizar una cobertura "sin costuras". Además, Bruselas y los estados miembros, obsesionados con bajar los precios, impusieron un tercer, un cuarto y hasta un quinto operador por país y la entrada de los llamados OMV (Operadores Móviles Virtuales), lo que multiplicó el número de competidores y llevó la competencia por precios a cotas nunca vistas.


 El nacionalismo económico ha sido el primer factor disuasorio a las fusiones de telecos en Europa., ya que muchos Estados aún consideran a "su telefónica" una compañía de bandera. Veinte años después de la liberalización del sector, Alemania, Francia, Holanda o Suecia, por citar sólo los casos más notorios, mantienen aún paquetes de control sobre sus antiguos monopolios telefónicos. Y aún son muy pocas las operadoras estatales que hayan sido vendidas a un operador extranjero

Otro factor fundamental para la no consolidación europea es la falta de un mercado financiero y bursátil unificado, que eleva el miedo de los Gobiernos a perder un peso pesado de su bolsa -Telefónica en España, Deutsche Telekom en Alemania u Orange en Francia están entre las empresas con mayor capitalización de cada mercado nacional- si cae en manos extranjeras.

La consolidación ha empezado a acelerarse en Europa debido a la fuerte crisis y la competencia de los negocios de Internet que ha castigado los márgenes de todos los operadores móviles. Pero las fusiones han sido hasta ahora básicamente nacionales, para reducir el número de actores en cada país y mejorar la rentabilidad de los supervivientes como está sucediendo en España. Un proceso de concentración a gran escala en el que los grandes grupos nacionales caigan en manos foráneas parece todavía lejano.


Europa ha planteado el Mercado Único Digital como remedio a la debilidad y el retraso,  pero sus planteamientos son poco ambiciosos. Para empezar, si el Mercado Único tuviera éxito de verdad -un verdadero mercado único de productos, servicios y contenido digitales de todo tipo, con una regulación homogénea en todos los ámbitos- y fuera más allá del tipico brindis al sol comunitario, lo que está claro es que los principales beneficiarios de un mercado unificado desde Cornualles a los Urales serían, precisamente, los gigantes estadounidenses de Internet, que son los que tienen tamaño y escala para operar directamente en toda Europa.

El Mercado Único, lo "único" que haría seria facilitarles las cosas al poder centralizar sus actividades desde Irlanda -o desde el estado dispuesto a hacer el dumping fiscal más avanzado, como Luxemburgo- ahorrándoles los despliegues que ahora tienen que hacer país por país, para adaptarse a las regulaciones castizas.

Si Bruselas centralizara las subastas de frecuencias y sólo diera, por ejemplo, 4 licencias para toda Europa en la nueva subasta de frecuencias de 700 MHz -algo imposible porque algunos países como Alemania, ya la han adjudicado-, los operadores estarían obligados, como mínimo, a federarse en grandes coaliciones para optar a esas escasas licencias. Y esas coaliciones acabarían con una integración corporativa en pocos años. Pero para ello, los Estados nacionales deberían ceder sus competencias sobre las frecuencias -lo que significa también ceder su control sobre las televisiones, siempre un arma electoral de grueso calibre- algo a lo que los políticos no parecen dispuestos ni ahora ni en mucho tiempo.

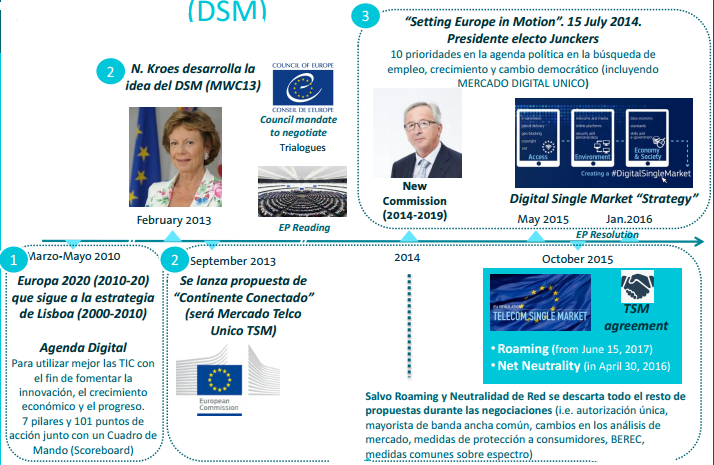
La Comisión Europea comenzó un trabajo de revisión del marco regulatorio de las telecomunicaciones, como parte de la estrategia del Mercado Único Digital.

El primer paso fue la evaluación del Programa de Aptitud y Rendimiento Regulatorio (Regulatory Fitness and Performance Programme, REFIT).

Esto permitirá al Cuerpo de Reguladores Europeos de Comunicaciones Electrónicas (Berec) y a los reguladores nacionales dar su punto de vista en la necesidad de reformar la manera de proporcionar datos reales a la Comisión en el marco legal actual.

El 2do paso fue en septiembre 2015 cuando la Comisión hizo una consulta pública sobre las reglas en telecomunicaciones.

Según Roberto Viola, director general suplente de la Comisión Europea, la revisión buscará si la regulación de las telecomunicaciones ha cumplido sus objetivos de mejorar el mercado interno y promover la competencia y los intereses de los usuarios finales. Luego buscará el diseño de reglas para 2020 de “banda ancha (fija e inalámbrica) de alto rendimiento y basada en el mercado” para el Mercado Único Digital. El comisionado para la Economía Digital, Gunther Oettinger, dará más información al respecto en la feria IFA de Berlín en septiembre.

Uno de los principales objetivos de la reforma será asegurar que la competencia atraiga inversión y expanda la conectividad para todos, explicó Viola. Esto incluye la revisión de normativas de acceso y las metas de la conectividad, así como la creciente convergencia de los servicios fijos e inalámbricos y cómo pueden abordar la conectividad rural.

Como también se consulta a los operadores de telecomunicaciones, el análisis abordará cuestiones como igualdad de condiciones en términos de regulación para los servicios comparables.

Algunas reglas pueden estar limitadas a servicios específicos, mientras otras normativas como de protección al consumidor podrían ampliarse para aplicarse a una gama más amplia de servicios. Finalmente, la Comisión quiere asegurar que las nuevas reglas se apliquen de manera consistente en todos los Estados miembro de la Unión Europea. Esto se verá en las instituciones estructurales, como los reguladores nacionales, Berec y el Grupo de Política de Espectro Radioeléctrico.

EL CAMINO AL MERCADO DIGITAL UNICO


1 HITO. Europa 2020 y la Agenda Digital (Aprobado en 2010)


LA CONVERGENCIA DE SERVICIOS

La evolución de todos los mercados europeos se orienta hacia la convergencia, es decir, hacia la integración de servicios de banda ancha fija con el móvil y la TV de pago.

Telefónica, fue el pionero en 2012, con el lanzamiento de Movistar Fusión.


Deutsche Telekom en Alemania no inicia el modelo de la convergencia porque eso supone siempre  una reducción de ingresos para el operador. Por tanto, tampoco Vodafone -que compró en 2013 Kabel Deutschland, el mayor grupo de cable alemán, para tener presencia en el fijo además de en el móvil- se ha aplicado con todas sus fuerzas.


HUTCHISON WHAMPOA

Hutchison Whampoa Limites (HWL) del magnate Li Ka-shing está presente en el mercado móvil inglés a través de Three UK, con la que pretendía fusionar O2 para crear un gigante capaz de competir con British Telecom (BT), el operador dominante. El grupo anunció  que estudia emprender acciones legales contra Bruselas por impedir la compra de O2, la operación iba a conllevar una inversión de 12.672 millones de euros en el país.

HWL centrará ahora sus esfuerzos en fusionar su filial italiana Three con Wind Telecomunicazioni, una operación valorada en 25.000 millones de euros y que crearía un gigante a nivel local. La transacción pierde fuerza tras el bloqueo a la compra de O2, si bien en este caso cuenta con el apoyo del Gobierno que dirige Matteo Renzi.

El desafío digital al que se enfrentan las telecos para competir con Google o Facebook implica el desembolso de enormes inversiones, por lo que los analistas vienen años insistiendo en la necesaria "consolidación" del sector. En este sentido, los gigantes asiáticos están buscando acuerdos con las corporaciones europeas para alejarse de sus mercados -ya saturados- y entrar de lleno en Europa


ESPAÑA

Moviles: 50.36 millones a nivel nacional, según cifras recién publicadas por la Comisión Nacional de los Mercados y la Competencia (CNMC). con  una penetración total de 108.5 líneas de telefonía móvil por cada 100 habitantes.
El segmento prepago cerró junio con un total de 13.83 millones.
El segmento pospago  cerró abril con 36.52 millones, 72.5% de la base total de usuarios móviles.
Los Operadores Móviles Virtuales (OMV)  tienen una cuota de mercado de 17 % al atender a 8.6 millones de teléfonos móviles en España.


Banda ancha fija española crece 5.2 % anual a un total de 12.82 millones, con  una penetración total de 27.6 líneas por cada 100 habitantes..

Por tecnología, las líneas DSL se reducen y las líneas de HFC aumentan. Las líneas de fibra óptica (FTTH) superaron los 2 millones. El 79.5 % del total de líneas FTTH corresponde a Telefónica, con un parque de 1.6 millones de líneas.


FRANCIA

En Francia se registraron 4.3 millones de suscriptores de banda ancha superrápida (30 Mbps+) a finales de 2015, 44 % más que en 2014, así lo dio a conocer el regulador de las telecomunicaciones Arcep. Ello incluye 1.4 millones de conexiones FTTH, un incremento de 53 % en un año.

Los clientes sobre conexiones 100 Mbps+ alcanzaron 1.425 millones al final de diciembre de 2015. Las adiciones FTTH incrementaron por 500,000 en 2015. Las suscripciones a planes de 30-100 Mbps alcanzaron 1.64 millones a finales de diciembre, un incremento anual de 44%. Estos incluyen planes VDSL2, todos ellos ofreciendo 30 Mbps+.

El número de conexiones a Internet con velocidades de descarga menores a 30 Mbps se redujo  a 22.6 millones de instalaciones. Tales clientes representaron 85 % de todas las suscripciones de banda ancha y banda ancha superrápida a finales de 2015. Las suscripciones de banda ancha y banda ancha superrápida se situaron en 26.9 millones a finales de diciembre, un incremento anual de 3.4%.

Los hogares con más de 30 Mbps+ de servicios descendentes incrementaron 9% en un año a 14.5 millones a finales de diciembre, de los cuales 5.6 millones de hogares pasaron con FTTH, 38 % más que hace un año.

Los operadores alternativos desagregaron 9,526 intercambios de cobre al bucle local a finales de 2015, un aumento de 800 intercambios en un año, y ahora sirven 91.7 % de todas las líneas. Los operadores alternativos han comprado más de 13.6 millones de conexiones al por mayor desde Orange a través de LLU.

Las actualizaciones de cable coaxial continúan, con unos 8.8 millones de hogares equipados para 30 Mbps+ FTTLA y accesos HFC, incluidos 7 millones capaces de ofrecer 100 Mbps+. Algunos de los 3.8 millones de hogares están localizados fuera de las zonas de muy alta densidad.

El número de hogares FTTH creció un 38 % en el año a 5.6 millones al final de 2015.  Unos 2.2 millones están ubicados fuera de las zonas de muy alta densidad y 881 mil están servidos por las redes propiedad del gobierno local (PINs).

Cerca de 3.5 millones de hogares, o 62 % de hogares elegibles para FTTH podían elegir entre al menos dos proveedores de acceso a fibra al final de 2015. Arcep atribuye este 35 % de ganancia anual a los esquemas de reparto de red introducidos por la regulación nacional.

A fines del 2015, 14.5 millones de hogares en Francia fueron capaces de suscribirse a un servicio de acceso de banda ancha superrápida, incluidos 9 millones de hogares (62%) situados fuera de las áreas de muy alta densidad.


ITALIA

Fastweb:  Su plan de fibra óptica  busca duplicar sus actuales velocidades de conexión a banda ancha, de 100 a 200 Mbps, y extender su red a 50 % de la población italiana en 2020. Para 2016, se ha comprometido a ampliar su cobertura de fibra óptica a 30 % de los habitantes en Italia (7.5 millones de hogares).

Fastweb garantizó nuevas tasas de velocidades en 30 ciudades, lo que representa 25 % de su red. En 2017, llegará a 60 ciudades (70%) y en 2018 alcanzará a 100 %de las 100 ciudades cubiertas.

Vodafone Italia:  lanzó una oferta de fibra al hogar (FTTH) de 500 Mbps en las ciudades de Milán, Turín y Boloña. Son los primeros en alcanzar dicha velocidad en el país

El servicio de 500 Mbps se ofrece sobre la infraestructura desplegada por Metroweb. El propio sistema de fibra de 100 Mbps de Vodafone pasa por 8.5 millones de hogares y negocios en 270 ciudades y pueblos italianos


Telecom Italia obtuvo un beneficio neto atribuido de 29 millones de euros en 1er semestre 2015, lo que representa una caída del 94,6% con respecto al mismo periodo de 2014.

Telecom Italia precisó que sus cuentas del primer semestre reflejan el impacto de cargas extraordinarias, así como del coste de operaciones de recompra de deuda. "En ausencia de estos impactos, los beneficios del primer semestre habría superado los 650 millones de euros", añadió la empresa.

Los ingresos de Telecom Italia entre enero y junio sumaron un total de 10.097 millones de euros, un 4,3% menos que en el mismo periodo de 2014, mientras que su beneficio operativo disminuyó un 19,9%, hasta 1.782 millones.

La facturación en Italia retrocedió un 2,1%, mientras que aumentó un 5,7% en los mercados internacionales. Los ingresos en Brasil bajaron un 10,7% en comparación con el año anterior.

El grupo de medios francés Vivendi  aumentó su participación accionaria en Telecom Italia a 14.9 %, reemplazando a Telefónica como mayor accionista de Telecom Italia.
 Vivendi recibió 8.24 % de las acciones de Telecom Italia de manos de Telefónica como parte del pago por la venta de su unidad de banda ancha brasileña GVT, que cerró el 28 de mayo. Telefónica vendió su participación en Telco después de 8 años, y dejó a los cuatro inversionistas restantes la libertad para vender sus acciones.


ALEMANIA . una sociedad gigabit

El gobierno de Alemania asignó un adicional de 1,300 millones de euros (mde) para la expansión de redes de banda ancha de alta velocidad en las partes marginadas del país, de 2, 700 mde que el Ministerio Federal de Transporte e Infraestructura Digital (BMVI) ya tenía disponibles, con lo que el fondo total ahora es de 4,000 mde, para el desarrollo de “una sociedad gigabit”, por lo que es necesario que toda Alemania cuenta con Internet ultrarrápido.

Las autoridades de las entidades locales (en áreas rurales y remotas) pueden subvencionar a los operadores de telecomunicaciones de dos maneras, ya sea mediante el apoyo financiero a la implementación económicamente poco atractiva de las redes de banda ancha por un operador de telecomunicaciones, o a través de la instalación de redes de banda ancha a sí mismas y luego alquilando su infraestructura a proveedores


REINO UNIDO

Las compañías de telecomunicaciones buscan converger las redes y servicios fijos y móviles a través de la adquisición de sus rivales, pero el regulador quiere evitarlo bajo el argumento de conseguir el beneficio de los usuarios. Los 4 principales operadores móviles en el Reino Unido son Everything Everywhere (EE), O2 (Telefónica de España), Three (Hutchison de Hong Kong) y Vodafone.

British Telecom (BT), adquirió al operador líder de telefonía móvil  Everything Everywhere (EE) , y la unión de Orange y Deutsche Telekom- fue un acuerdo valorado en 16,250 millones de euros.. La transacción fue aprobada por la  Autoridad de Mercados y Competencia el 15 de enero 2016.  BT como EE son operadores locales y no tienen presencia en otros mercados europeos, por lo que la decisión recayó solo en el regulador de competencia local.

A diciembre de 2015, EE registró 31.478 millones de conexiones, con una cuota del mercado móvil de 31 %. British Telecom comenzó en marzo de 2015 a ofrecer servicios móviles 4G como un operador móvil virtual (OMV) con la tecnología de EE, antes de que se concretara la adquisición de la telefónica móvil más grande del país. British Telecom capturó 71% de participación en el mercado de banda ancha del Reino Unido.

En marzo de 2015 el consorcio de Hong Kong, Hutchison Whampoa, a través de su filial en el Reino Unido, Three, anunció la adquisición del operador O2 de Telefónica por 14,000 mde. O2 es el segundo operador móvil del Reino Unido, seguido de Three, y su unión con O2 haría surgir a la compañía móvil más grande del país.


En octubre de 2015 la Comisión Europea (CE) abrió una investigación sobre este movimiento. La CE ejerció sus facultades en el mercado comunitario porque Hutchison también tiene operaciones en Irlanda, Austria e Italia, mientras que Telefónica también participa en el territorio alemán.

Hasta antes de la aprobación, BT no tenía una participación en el mercado móvil, por lo que la compra de EE completaba la convergencia de servicios del operador, añadiendo el componente móvil. Asimismo, la transacción dejaría intacto el mercado móvil con cuatro operadores principales, pero aseguraría la inversión en redes de cuarta generación, pues EE se caracteriza por tener el mayor número de suscriptores 4G-LTE en el país. Es decir, la Autoridad de Mercados y Competencia advirtió que la consolidación BT-EE traería beneficios al consumidor en términos de precios, redes y servicios convergentes e inversión.

En cambio, la consolidación entre O2 y Three implicaría la reducción de cuatro a tres operadores móviles, con hipotéticos efectos (según las autoridades de competencia) sobre el alza en las tarifas de los servicios. Asimismo, evidencia la imposibilidad de Telefónica de competir en un mercado convergente fijo-móvil, pues la filial de la telefónica ibérica carece de redes alámbricas en el Reino Unido. La pérdida competitiva de O2 se convertiría en ventaja para Three al adquirir los activos y suscriptores de O2. Con la intención de zanjar los obstáculos regulatorios, Hutchison habría ofrecido a la Comisión Europea habilitar un tercio de su capacidad de red para otros operadores en el Reino Unido. La estrategia del grupo de Hong Kong buscaría evitar que entrara al mercado un cuarto operador móvil que desplegara e invirtiera en redes.

Quienes también dan seguimiento al caso O2-Three son algunos de sus rivales (Virgin Media, Sky, TalkTalk, Vodafone y BT), los cuales están interesados tanto en los activos sobrantes de la nueva compañía como en la imposición de determinadas cláusulas para facilitar la entrada de un nuevo jugador.

Hasta agosto de 2015, Three contaba con 8.8 millones de clientes, de los cuales 4.9 millones eran suscriptores 4G. O2 cerró 2015 con 14 millones de usuarios. Si la Comisión Europea autoriza la compra, el gigante móvil poseería aproximadamente 23 millones de clientes en el Reino Unido.

En febrero 2016, Virgin Media, que brinda banda ancha fija, televisión por cable, telefonía y servicios móviles bajo la figura de Operador Móvil Virtual (OMV), hizo público su apoyo a la oferta de Hutchison por O2, la cual “podría tener más que ofrecer a los consumidores y, sobre todo, una mayor capacidad para otros proveedores que quieren impulsar la competencia en su propio derecho. Con los remedios adecuados, este acuerdo podría estimular [y] no limitar la competencia”, escribió Tom Mockridge, director Ejecutivo de Virgin Media. El OMV cuenta con 3 millones de clientes en el Reino Unido.

Sky también busca jugar con la convergencia fijo-móvil, puesto que posee una cuota de mercado de 22 % en banda ancha, mientras que en 2015 comenzó un acuerdo con O2 para hacer uso de sus redes. Para la directora de estrategia de Sky, Mai Fyfield, la fusión entre las filiales de Hutchison Whampoa y Telefónica “sería una buena situación para todos los operadores móviles virtuales que utilizan su red en el sentido de la inversión continua en esa red”.

Xavier Niel, dueño del operador francés Iliad (Free Mobile), tiene interés de ingresar al mercado británico en caso de que la entidad fusionada llegue a vender parte de sus activos.

El 22 de abril 2016 la Comisión Europea anunciará la resolución definitiva. Aunque se pronostica un sentido a favor de la fusión más que en contra de la adquisición, se encuentra un antecedente protagonizado por TeliaSonera y Telenor, los cuales decidieron abandonar el proyecto de fusión de sus operaciones en Dinamarca ante la imposibilidad de llegar a un acuerdo con la comisaria de Competencia de la Unión Europea, Margrethe Vestager, para cumplir determinadas condiciones, como la entrada de un cuarto operador móvil en aquel país.

La comisaria y la directora ejecutiva del regulador de las comunicaciones del Reino Unido (Ofcom), Sharon White, han manifestado su preocupación por la reducción de operadores móviles al argumentar que la consolidación del mercado móvil en cada país podría conducir a precios más altos para los consumidores y las empresas, así como un “cambio en el equilibrio de poder” entre los operadores y los minoristas independientes.


ECONOMIA DIGITAL EN UK.

UK planea  la Ley de Economía Digital. El gobierno indicó que esta legislación permitirá la construcción de infraestructura digital de clase mundial, incluidas redes móviles y banda ancha rápidas. Asimismo, se cumplirá con el compromiso manifiesto del gobierno para desplegar banda ancha universal y mejorar las conexiones de telefonía móvil.

El proyecto de ley introducirá una nueva obligación de servicio universal de banda ancha que dará a todos los hogares el derecho legal a una conexión de banda ancha rápida.

En cuanto a las velocidades de acceso, el gobierno espera que la tasa de descarga mínima sea de al menos 10 Mbps inicialmente. La Oficina de Comunicaciones (Ofcom) tenga la facultad de revisar la velocidad de Internet.

La nueva legislación incluirá un nuevo Código de Comunicaciones Electrónicas, diseñado para reducir el costo de la construcción de antenas de telefonía móvil y de cables de banda ancha

La ley otorgará a la Ofcom el poder para que ordene a los proveedores de servicios ofrecer datos, como quejas de los clientes y las velocidades de banda ancha.  Existirá un nuevo derecho para que los consumidores tengan derecho a una compensación automática cuando tengan un mal servicio de banda ancha.


MERCADO DE MEDIOS

15 grupos de distribución paneuropeos de contenidos para TV sirven a dos tercios de los hogares de TV de pago en la Unión Europea, según los datos de análisis del mercado de los medios de comunicación del Observatorio Audiovisual Europeo.

Los grupos de medios de radiodifusión paneuropeos se pueden distinguir entre los que tienen una estrategia de difusión multi-país que proporciona muchos canales de free to air, y los que tienen una estrategia más europea con marcas de canales conocidos y disponibles en toda Europa.

Los 2s principales grupos de radiodifusión reunieron el 51% de la audiencia, y si se toman los tres grupos principales la participación en la audiencia llega al 64%, con fuertes variaciones entre países.

Deutsche Telekom, Liberty Global, Orange, Sky, Viasat y Vivendi se encuentran entre el grupo de los 15 que domina la televisión en la Unión Europea y que representan a la mitad de los suscriptores de TV paga. Los especialistas de televisión abierta, como CME y RTL también cuentan.

Los principales grupos panregionales de canales son de USA. En el Top 15 hay 9 firmas de USA, incluyendo 21st Century Fox, AMC Networks, Discovery Communications, NBCUniversal, Scripps Networks, Sony Corporation, Time Warner, Viacom y The Walt Disney Company.


AMERICA MOVIL: La expansión en Europa

América Móvil tiene dificultades para crecer en Latinoamerica, mientras que tiene poca incursión en Europa que presenta muchas opciones para realizar adquisiciones en una etapa de consolidación de la industria.

Tras haber intentado adquirir a la holandesa KPN, América Móvil (AMóvil) acelerará su expansión en el Este y Centro del Viejo Continente a través de Telekom Austria en la cual posee 60% de sus acciones.

“Vamos a invertir muy fuerte en Europa en el despliegue de infraestructura en los próximos años… es un mercado con mucho potencial… no descartamos la compra de más empresas”, dijo Carlos García Moreno, CFO de América Móvil.

AMóvil empezará por aumentar su participación y rentabilidad en los países de Europa del Este, incluyendo a Austria, Bielorrusia, Bulgaria, Croacia, Eslovenia, Macedonia y Serbia, donde tiene 20 millones de suscriptores.

AMóvil podría incursionar fácilmente en países como Polonia, República Checa, Hungría y Rumanía con una estrategia enfocada a esquemas de prepago atractivos para posteriormente convertir a estos en usuarios de pospago.

Una tercera etapa sería apostar por mercados más maduros como Alemania, Suiza y otros de Europa del Norte, donde competiría con gigantes como Telefónica, Vodafone, T-Mobile y Orange.

Todo esto, ante las regulaciones estrictas que América Móvil enfrenta en México, donde busca escindir activos para salir de la preponderancia, y debido a que es líder en la mayoría de los 17 mercados latinoamericanos donde tiene presencia.


El mercado europeo tiene un valor equivalente al estadounidense, con 443,000 millones de euros (mde) y 438 millones de líneas asociadas a un smartphone.

En 2014, América Móvil destinó al mercado europeo, el  75 % de sus inversiones en adquisiciones y licencias, de acuerdo con su informe anual.

En 2015 AMóvil planea invertir 8,900 millones de dólares a nivel global y los analistas estiman montos similares para los siguientes años, cada vez más enfocados a Europa.

En el 2014, Telekom Austria generó a América Móvil ventas equivalentes al 4.4 % de sus ingresos consolidados.

El mercado de Europa del Este tiene un gran potencial de rentabilidad en comparación con México. Al cierre del primer trimestre del 2015, el margen EBITDA de AMóvil en México fue de 32%, frente al 14 % de Europa del Este.


CENTROAMERICA: Datos de Telecomunicaciones

Movistar y Claro son los principales operadores móviles


LIBERTY COMPRA C&W

La británica Liberty Global (LiLAC) compró por 7.400 millones de dólares a Cable & Wireless Communications (CWC), con presencia en Panamá y otros 20 países de Latinoamérica y el Caribe.

El presidente ejecutivo de Liberty, Michael Fries, dijo  que la adquisición incorporará "unos 6,4 millones de suscriptores", que se suman a los 3,6 millones que ya tienen en Puerto Rico y Chile.

Fries detalló que en Europa tiene más de 50 millones de suscriptores y es el principal proveedor de banda ancha, algo que se propone lograr en América Latina para cerrar la brecha tecnológica existente en la región,

"La gran demanda existente en Latinoamérica es de vídeo, televisión y banda ancha, en donde hay crecimientos del 50 al 100 %.

Fries indicó que Liberty "invierte el 20 % de sus ingresos en desarrollo de infraestructura para mejorar su servicio" y se calcula que con la adquisición se produzcan nuevos ingresos anuales regionales de más de 3.500 millones de dólares.

De acuerdo con el plan de la empresa, durante seis meses el presidente ejecutivo provisional será John Reid, hasta ahora presidente del grupo al consumidor de CWC, tiempo en el que Liberty estudiará cómo estructurar e integrar a la empresa al grupo LiLAC.

La adquisición de CWC eleva los activos totales de LiLAC hasta los 10.211 millones de dólares y los ingresos a 3.601 millones de dólares.


CEABAD- Centro de Estudios Avanzados en Banda Ancha para el Desarrollo


REDCA (Red Centroamericana de Telecomunicaciones)

Redca es una sociedad privada constituida bajo las leyes de Panamá, para operar y comercializar la fibra óptica OPGW (Optical ground wire) instalada en las redes de SIEPAC (Sistema de Interconexión Eléctrica de los Países de América Central). Ofreciendo servicio a una red de más de 2.150 kilómetros y con una escalabilidad de 1 Terabit por segundo (Tbps) y superior,

Redca ha implementado la solución  DWDM  Coriant hiT 7300  sobre la infraestructura de la red SIEPAC, y que conecta las redes eléctricas de Panamá, Costa Rica, Nicaragua, El Salvador. Honduras y Guatemala. La solución de Coriant seleccionada incluye también toda una gama de servicios de soporte de primer nivel diseñados para un despliegue de red rápido y una disponibilidad de servicio permanente.

hiT 7300 es un sistema de comunicaciones ópticas coherentes  de 100G+ por canal. Alcanza una capacidad total de hasta 9,6 terabits por segundo (Tbps) por par de fibra gracias a sus 96 canales de 100G, y está diseñado para poder alcanzar hasta 25,6 Tbps si se utiliza en combinación con Coriant CloudWave Optics, gracias a las funcionalidades avanzadas flexi-rate, flexi-grid y super-channel que esta solución ofrece.
 La gestión de la red DWDM panregional de Redca se realiza mediante Coriant Transport Network Management System (TNMS), una plataforma de gestión integral que permite al carrier acelerar la prestación de servicios y la reducción en los costos operativos.


TV DE PAGA

Costa Rica, El Salvador, Guatemala, Honduras, Panamá y República Dominicana contabilizaron en conjunto 3,7 millones de usuarios de TV de paga al cierre de 2015, un incremento anual del 13,5 %.

Según la consultora Dataxis, Claro TV (América Móvil) lideraba a escala regional con una participación del 31 % —1,1 millones de usuarios—, seguida por Tigo Star (Millicom), con un 24,3 % —900.000 clientes—.
Costa Rica y Panamá son los mercados más maduros, la adopción crecerá de la mano del DTH —por su capacidad de cobertura— y del cable digital —permite  ofrecer soluciones de triple play—.


TV SATELITAL

Embratel Star One ha contribuido con la difusión de televisión de paga vía satélite para Claro en Centroamérica usando el satélite recientemente lanzado Star One C4.

La plataforma DTH de América Móvil DTH, Claro, utilizará la capacidad del recién lanzado Star One C4 a través de Nicaragua, Guatemala, Honduras, Costa Rica, Panamá, El Salvador y República Dominicana, además de Colombia, para complementar la oferta de televisión de paga.

El satélite, que fue lanzado el verano pasado, es el quinto de una tercera generación y ofrece capacidad en la banda Ku (12 a 18 MHz) a través de Sudamérica y América Central; de hecho, ya se está utilizando en Claro Brasil para la distribución de la televisión de alta generación.

En América Central, Claro cuenta con con 770,000 suscriptores, superado por Tigo de Millicom


REPUBLICA DOMINICANA

El Instituto Dominicano de Telecomunicaciones (Indotel) reveló que hasta febrero de 2016 se contabilizaron 8.85 millones de suscriptores móviles. 6.8 millones cuentan con una suscripción prepago,  1.96 millones están en postpago. Claro lidera el mercado móvil.


República Digital: iniciativa destinada a ampliar el acceso a Internet y las TICs.  El proyecto pretende dotar de computadoras a 950.000 estudiantes y 79.500 profesores a partir de 2017, desplegar puntos de acceso Wi-Fi gratuito en 5.600 escuelas y 18 centros regionales de la Universidad Abierta de Santo Domingo (UASD) e implementar un programa de alfabetización digital.

Plan Internet Banda Ancha para Todos:,  busca llevar el servicio al 70% del territorio hacia 2020 y reducir su costo en más de un 30 %. Para cumplir este último objetivo, se despliegará una Red Nacional de Fibra Óptica, que conectará las cabeceras de provincia.
El país cuenta con 541,76 kilómetros de cables de fibra óptica, en ejecución 254,8 kilómetros de fibra óptica y están en proceso de licitación 499,11 kilómetros y finalmente en los próximos años, el sistema de fibra óptica se extenderá a los 537 kilómetros faltantes.

República Digital Productiva, mediante la cual se intentará atraer inversiones del sector tecnológico e impulsar a que las micro, pequeñas y medianas empresas del país “produzcan computadoras para el uso masivo que va a requerir el Estado” para los distintos proyectos enumerados.


NICARAGUA

En telefonía móvil,  Nicaragua cuenta con 7.26 millones de conexiones a 2015
Internet presenta un notable crecimiento, con 236,997 conexiones en 2015.
En telefonía fija, se incrementaron a 354,017 en 2015,  un incremento del 38.5 %.

Con la intención de masificar el acceso a las telecomunicaciones, con el apoyo de Corea se realizó en 2014 el lanzamiento del Centro de Estudios Avanzados en Banda Ancha para el Desarrollo, CEABAD. Con este centro se pretende contar con aproximadamente 12,000 profesionales capacitados en telecomunicaciones en un lapso de 10 años.

El CEABAD es un centro de estudios especializado en Banda Ancha y Tecnología de Información y Comunicación (TIC), donde se ofrecen cursos presenciales y por video conferencias utilizando una plataforma virtual de aprendizaje.

COOTEL:  El operador de capitales chinos Xinwei comenzó a operar en Nicaragua en abril, 3 años después de que se le adjudicara un bloque sobre la banda de 1.785-1.805 MHz.
Xinwei opera bajo la marca CooTel, brinda servicios de telefonía fija, móvil e Internet a través de la tecnología inalámbrica propia McWILL (Multi-Carrier Wireless Information Local Loop). La tecnología es utilizada en China y en algunos países de África a través de pactos de licenciamiento.
Los terminales que comercializa son fabricados por su matriz en China y no emplean tarjetas SIM. A la fecha, ha invertido cerca de 200 millones de dólares en el despliegue de infraestructura.


PANAMA

Sobre la compra de CWC por Liberty el actual gerente general de Cable & Wireless Panamá (CWP), Julio Spiegel, precisó  que la empresa mantendrá su nombre comercial, sus más de 3.000 empleados y se prepara para una expansión de sus servicios, lo que redundará en algunos productos una baja de costes para los suscriptores.

CWP, propiedad 49 % del Estado y 2 % de sus trabajadores, ya renovó el contrato a 20 años que suscribió originalmente en 2006 y la relación se prolongará hasta 2036.


CUBA

La empresa estatal de telecomunicaciones de Cuba (Etecsa), anunció un acuerdo  Verizon Communications  para el intercambio internacional de tráfico de voz entre Estados Unidos y Cuba.

Desde diciembre de 2014, Estados Unidos había anunciado la ejecución de pasos históricos que darían lugar a la normalización de la relaciones con Cuba en materia de telecomunicaciones. Anteriormente, en marzo de 2015, IDT Telecom firmó un acuerdo con Etecsa y comenzó a operar tráfico de voz de larga distancia internacional entre Estados Unidos y Cuba.

A inicios del 2016 la Comisión Federal de Comunicaciones (FCC) eliminó a Cuba de su lista de exclusión, abriendo la puerta a las empresas estadounidenses de proporcionar infraestructura y servicios en la isla sin necesitar la autorización que antes demandaba.


TV de PAGA: Mercado Latinoamericano al 4T-2015

El mercado de televisión de paga en Latinoamérica cerró el 4T-2015 con 69,84 millones de suscriptores, un incremento del 4%  respecto a igual período del 2014, según la consultora Dataxis.

Brasil cerró con 19,12 millones (caída interanual del 2,33 %)
México, con 17,99 millones (+3,26 %)
Argentina, con 8,47 millones (+0,15 %)
Colombia, con 5,12 millones (+1,71 %)
Venezuela, con 4,83 millones (+1,19 %).
Claro TV (América Móvil) fue responsable por 14,47 millones de suscripciones
DirecTV (AT&T) registró otros 12,66 millones de usuarios.
Izzi (Grupo Televisa) contabilizó 10,83 millones de clientes propios,
Movistar TV (Telefónica) con 4,53  millones
Cablevisión (Grupo Clarín) con 3,53 millones.


Los ingresos según DigitalTV


EL FUTURO

Segú la consultora Digital TV Research, el mercado de TV paga en América Latina experimentará una desaceleración en los próximos 5 años, al crecer solo 9% —unos 1.600 millones de dólares— entre 2015 y 2021 hasta unos 19.500 millones de dólares,. Esta cifra incluye los servicios de TV por suscripción y pay-per-view (PPV).

El mercado de TV paga creció 56 % entre 2010 y 2015— está influenciada por una caída en el crecimiento económico de la región y porque el mercado ya ha alcanzado cierta madurez.

La plataforma satelital (DTH) continuará liderando el mercado, con ingresos de 13.100 millones de dólares en 2021, desde los 12.600 millones de dólares en 2015.
La televisión a través de cable, alcanzará ingresos por 5.600 millones de dólares en 2021, unos 500 millones más que la facturación registrada en 2015.
IPTV tendrá un crecimiento del 441 % en facturación ,  pasando de los 147 millones de dólares actuales hasta 796 millones de dólares en 5 años un crecimiento CAGR del 35,5 %.

Según Dataxis, el mercado en Latinoamérica alcanzó 69,84 millones de suscriptores, un incremento del 4% respecto al mismo período del año anterior.
Según Business Bureau, sitúa el mercado de TV paga en América Latina en 85,2 millones de abonados y una penetración del 52%. con 13 % de pirateria y un subreporte del 10 %.
Según Digital TV Research, los mercados más grandes de TV paga al 2021 continuarán siendo Brasil  (7.300 millones de dólares),  México (400 millones de dólares) y Argentina (2.200 millones de dólares). Según Dataxis, estos mercados cerraron 2015 con 19,12 millones, 17,99 millones y 8,47 millones de accesos, respectivamente.

índice de penetración de TV paga al 2021:  alcanzará el 50,6 % en 2021 un crecimiento de 5,6 puntos porcentuales entre 2015 y 2021 , cerca de 14 millones de hogares adicionales, con  Puerto Rico(83%), Argentina, Honduras, Panamá y Venezuela, los tres por encima del 70 %. Brasil, República Dominicana, El Salvador, Guatemala y Perú— tendrán una penetración superior al 40%..


ANTECEDENTES

Mercado Latinoamericano al 2T-2015

El mercado latinoamericano de televisión de paga superó las 69 millones de suscripciones al cierre del segundo trimestre del 2015, cifra equivalente a una penetración del 37,7 % del total de hogares.

América Móvil tiene el 21,1 % del total latinoamericano
 DirecTV, Televisa, Telefónica y Clarín. le siguen.


Los servicios de video bajo demanda (VOD)  registraron 8,8 millones de clientes activos, de los cuales el 45,5 % reside en México.Netflix comanda este segmento en la región, con 57,5 % del mercado.

Telefónica anunció que durante 2016 lanzará servicios de video bajo demanda (VoD) y canales de televisión lineal (TV paga) en 7 nuevos mercados de Latinoamérica: Ecuador, Uruguay, Panamá, Costa Rica, El Salvador, Guatemala y Nicaragua.
El servicio se lanzará de manera escalonada a lo largo del 2016 y estará disponible a través de diferentes tecnologías, de acuerdo a la disponibilidad en cada país.
Telefónica ya ofrece servicios de video en Argentina —donde solo ofrece su servicio de video OTT On Video—, Brasil, Chile, Colombia, Perú y Venezuela. La compañía cuenta con más de 4,5 millones de clientes de TV paga en Latinoamérica.

A nivel mundial al primer trimestre del 2015, la televisión de paga superó los  900 millones de suscripciones en todo el mundo, lo que representa una penetración del 48%, de acuerdo con ABI Research, que señala que el mercado continuará el crecimiento en los próximos 5 años principalmente impulsada por mercados emergentes.


DIGITALIZACION EN LATINOAMERICA

Según Dataxis,  9 de cada 10 suscriptores de televisión de pago en América Latina sean digitales para 2018. Actualmente, cerca del80 % ya no reciben señales analógicas en el hogar, impulsados por la rápida expansión de los servicios de satélite digitales direct-to-home (DTH) y plataformas en toda la región.
El servicio DTH impulsará el mercado a 88.1 millones de suscriptores legales a 2018, de los cuales 91 % serán digitales.

Dataxis sostiene que hay 65.9 millones de suscriptores regulares (39.8 % de penetración) y más de la mitad utilizan un servicio satelital, de los que casi 1 de cada 3 es prepago. El 79.5 % de los suscriptores son digitales, con más de la mitad de los suscriptores por cable.

Junto con la digitalización, el camino va directo a la expansión HD, 1 de cada 3 suscriptores de América Latina tiene una opción de alta definición en su casa desde finales de 2014.

En cuanto a los ingresos, la televisión de paga generará 28,600 millones de dólares en tres años, en comparación con alrededor de22,000 millones actualmente recaudados.

El sector está liderado en latimoamerica por América Móvil que tiene 21.6 % de los suscriptores, seguido por DirecTV (con 18.4%) y Televisa (con 14.2%).

Con 8.4 millones de suscriptores de televisión de paga y una penetración de 65.1 %, Argentina es el mercado más consolidado de América Latina. Hasta finales de 2014, el negocio de Argentina representó 12.8 % de toda la base de suscriptores en América Latina y 13.9 % de los ingresos de toda la región.


MEXICO
El mercado de TV de paga alcanzó 16.42 millones de usuarios al término del primer trimestre (1T15) de 2015, un incremento del 7.1 % en comparación con igual periodo del 2014, según The CIU.


Televisa y América Móvil (AMóvil) fortalecerán su flota satelital en los próximos dos años para ampliar su cobertura de televisión restringida en América Latina bajo las marcas Sky (con DirecTV) y Claro.

Televisa (Sky): El 28 mayo 2015 lanzó un satélite para transmitir señales en alta definición en México. William Aguirre, director general de Operaciones Satelitales de Televisa, comentó que para 2020 Sky únicamente transmitirá programación en alta definición.

Sky factura 4,621 millones de pesos, 23 % de las ventas consolidadas de Televisa, cuenta con 6' 600,000 clientes y una participación de mercado del 40 %.


AMóvil buscará aumentar sus satélites de 7 a 9 unidades hacia 2016 para ampliar su cobertura en Brasil, América del Sur y Centroamérica vía Star One. En julio de 2015 lanzará el satélite C4, el cual dará cobertura a Guatemala, El Salvador, Nicaragua, Honduras, Panamá, República Dominicana y Costa Rica, con un costo de 4.3 millones de pesos.

Los satélites de Star One también tienen cobertura en México y parte de Florida, en Estados Unidos. La firma renta capacidad satelital a otras empresas y opera en las bandas C y Ku. AMóvil lanzará otro satélite, el Star One D-1, en el segundo semestre de 2016, en el cual invertirá casi 6 millones de pesos.


TV DE PAGA al 3T-2014


URUGUAY


 2013
En el 2013, la peneración de televisión de paga en latinoamerica promedio era de  53%


miércoles, 4 de mayo de 2016

VeEX compra Digital Lightwave

 VeEx Inc(USA) fabricante de equipos de medidas de redes de telecomunicacione( CaTV, Fibra, Transporte y Acceso de Banda Ancha), anunció que ha completado la adquisición de todos los activos vigentes de  Digital Lightwave, un proveedor global de productos y servicios de comunicaciones y redes de datos que permiten el desarrollo, despliegue y administración eficiente de redes ópticas de alto desempeño.


Al agregar las operaciones de Digital Lightwave, VeEX fortalece su plataforma de gestión de red


ANTECEDENTES

El fabricante de equipos de medidas de redes de telecomunicaciones Veex Inc (USA) firmó en Junio 2013 un acuerdo definitivo para adquirir todos los activos operativos de Sunrise Telecom (USA) otro fabricante de equipos de medición de redes, el acuerdo incluye sus líneas de productos, marcas, propiedad intelectual y los activos asociados.

Con la compra de Sunrise Telecom, Veex tiene la intención de acelerar el crecimiento y fortalecer su presencia en los mercados de telecomunicaciones.


En el Perú Sunrise era representada por Pacific Telecom

domingo, 1 de mayo de 2016

COLOMBIA: Datos del mercado de Telecomunicaciones

 Colombia contaba con 10,7 millones de conexiones a Internet de banda ancha, sumando los accesos fijos y móviles a Marzo 2015. De este total, el 70% corresponden a conexiones a Internet por encima de los 2 Mbps  de velocidad.

Del total de conexiones a Internet de banda ancha, el 52 % corresponde a acceso fijo dedicado (5,2 millones) y el resto a suscriptores de Internet móvil —35,35 % en redes 3G y 12,65 %en redes 4G—.

Durante el 1er.Trimestre 2015, cayeron las suscripciones de telefonía fija hasta un total de 6,8 millones de lineas fijas y una penetración nacional del 14,3 %

Colombia 3.0   web del MinTIC
Colombia 4.0   Canal en Youtube


TELEFONIA MOVIL

Claro lidera el mercado móvil con mas del 50%


LTE


Colombia contabilizó 1,2 millones de usuarios de 4G en el primer trimestre de 2015.


TELEFONIA FIJA

 Cerró el 2014 con 7.1 millones de suscripciones

INTERNET FIJO

Cerró el 2014 con 5.05 millones de suscripciones, acceden por xDSL (2,52 millones) y cable (2,51 millones) .


BANDA ANCHA: Penetración


INTERNET MOVIL

Cerró el 2014 con 26.9 millones de suscripciones


TV DE PAGA

 Cerró el 2014 con 4.9 millones de suscripciones
 El número de suscriptores de TV paga creció un 4% en 2014


FACEBOOK

Existen 400.000 empresas con presencia en FB, un 25% del total de firmas existentes en Colombia.


DEFICIT DE ANTENAS DE CELULARES

En el país hacen falta entre 7.000 y 10.000 antenas para mejorar la telefonía celular, de acuerdo con el presidente de Asomóvil (el gremio que reúne a los operadores Claro, Tigo-Une y Movistar), Sergio González, quien cita cifras de la Agencia Nacional de Infraestructura.
Buena parte este rezago obedece a las trabas que las compañías tienen para instalar la infraestructura suficiente, pues la decisión depende de las alcaldías, que no siempre son diligentes en este tema.

Tanto la ley 1753 (Plan Nacional de Desarrollo 2015-2018) como una circular del 27 de julio, donde el Gobierno y la Procuraduría les hacen un llamado a los mandatarios locales para que cumplan esa norma, ayudarán a remover los obstáculos existentes.

La Ley 1753 establece que si en dos meses las alcaldías no responden una solicitud para instalar una antena se configura el silencio administrativo y por tanto “el operador podrá instalar la infraestructura”. Además, dice que cuando el Plan de Ordenamiento Territorial (POT) impida la ubicación de estos aparatos, se debe revisar.

Así mismo, el artículo 193 permite la ubicación de picoceldas o microceldas sin el visto bueno previo, pues no tienen impacto ni siquiera visual, por lo cual en Europa ni Estados Unidos tampoco lo necesitan.

Asomóvil indicó que el problema solo se resolvería si se eliminaban las trabas para instalar antenas, pues los usuarios de las firmas de telefonía móvil aumentan de manera exponencial. De hecho, el 2014 cerró con 53 millones de usuarios y un crecimiento del 58 % en el tráfico de datos a través de redes móviles, con relación al 2013.

González agregó que el reto es disminuir el atraso y generar las condiciones para llegar a la meta que se ha trazado el Gobierno, de 27 millones de usuarios conectados a banda ancha para el año 2018. Hoy día son 10 millones (5 millones en hogares y 5 millones en internet móvil).

La cifra reviste gran importancia, si se tiene en cuenta que según estudios del Banco Mundial, por cada diez puntos de penetración en banda ancha se aumenta 1,38 puntos en el Producto Interno Bruto (PIB) nacional. De hecho, mientras Colombia  cuenta con una cobertura del 10%, en naciones desarrolladas está entre el 80 y el 84%.

Las compañías de telefonía, de acuerdo con González, invierten alrededor de 2 billones de pesos anuales en ampliación de infraestructura y nuevas tecnologías.

En ese sentido, el esfuerzo más reciente ha estado volcado hacia el internet 4G, que permite mayores velocidades de navegación y ha logrado cobertura para 5 millones de usuarios.

“El compromiso del año pasado era tener cubierto al 50% de la población, y se logró en las distintas ciudades; el reto para los próximos cuatro años es llegar a 1.119 municipios”, anotó el Presidente de Asomóvil.

PROGRAMA APPS.CO

“Lo importante es que salgas al mercado primero, que lo valides, vendas y te vuelvas imparable”, destacó la nueva encargada del programa Apps.co del Ministerio de las Tecnologías de la Información y las Comunicaciones de Colombia (MinTIC).


Luego de la fase inicial ese despacho seleccionará de la mano de los empresarios las iniciativas con mayor oportunidad de escalar en el mercado, con el propósito de patrocinar el desarrollo de la aplicación en su totalidad, concluyó.